Vivienda asequible: el ICO pone la financiación, pero ¿salen los números?
Hasta el 75 % de financiación, 35 años de plazo y un posible 30 % no reembolsable. ¿Es suficiente para que una pyme promueva 50 viviendas en alquiler sobre suelo público?
El problema de la vivienda en España no se resuelve únicamente poniendo suelo público a disposición de los promotores. Hay que conseguir que los proyectos sean económicamente viables.
El programa España Crece, gestionado por el ICO, ofrece nuevas oportunidades para desarrollar vivienda asequible sobre suelos públicos mediante derechos de superficie o concesiones administrativas. Una fórmula que puede resultar especialmente interesante para pequeñas promotoras y constructoras.
Pero ¿qué condiciones ofrece y, sobre todo, salen los números?
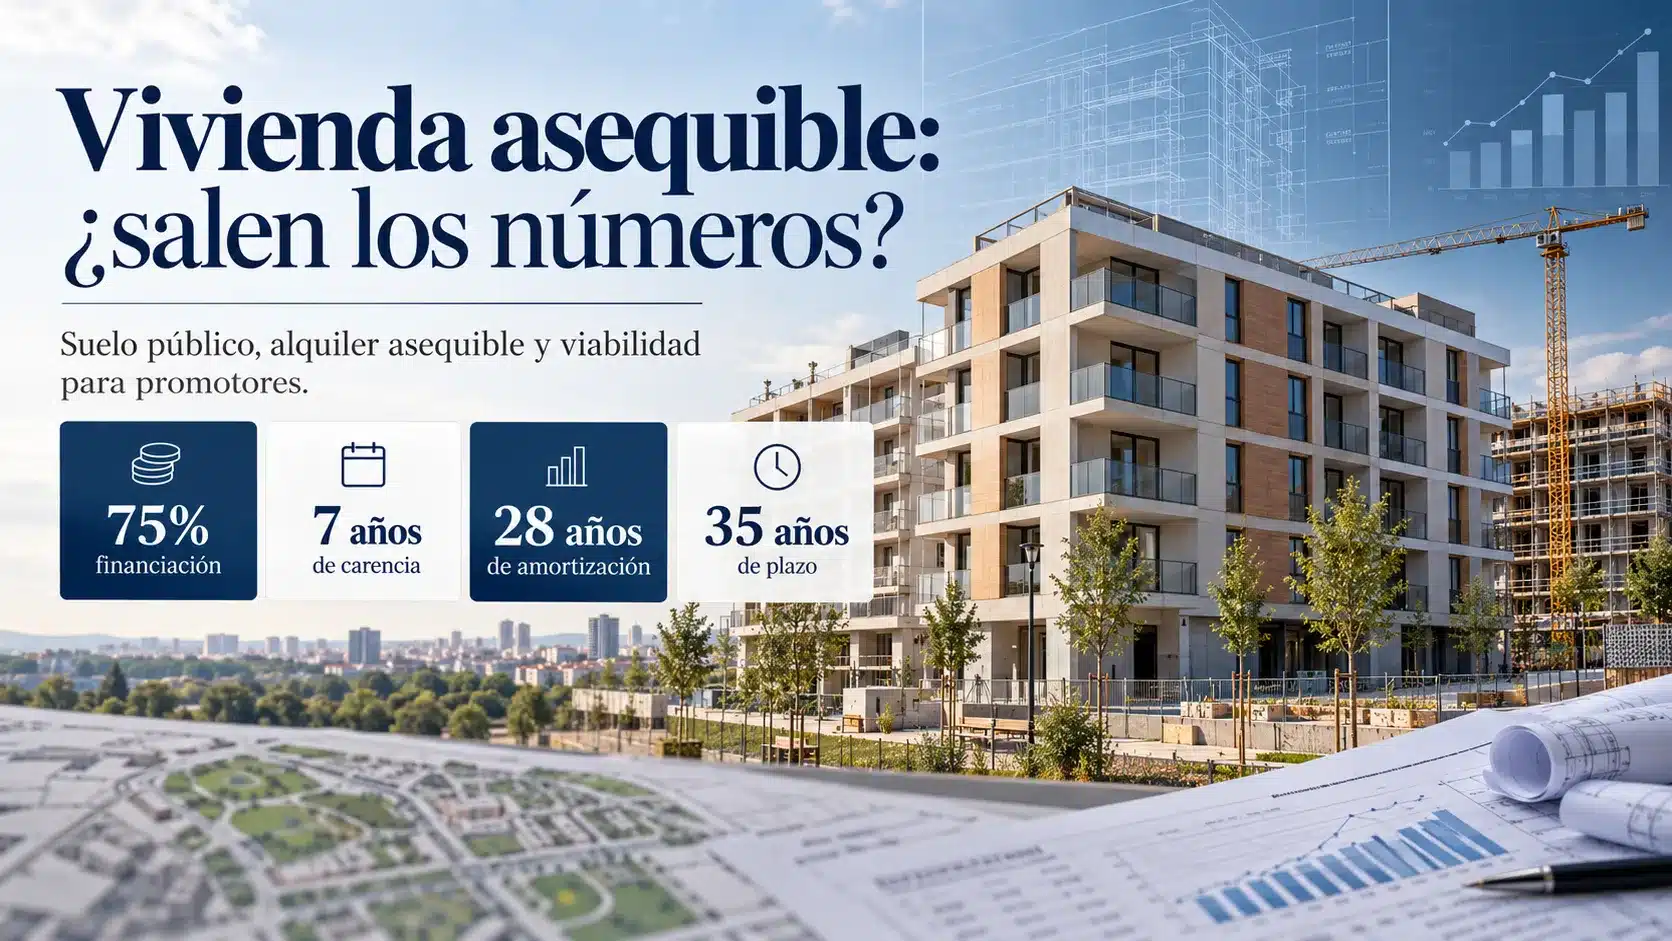
1. Condiciones de financiación: 7 + 28 = 35 años
En la modalidad mixta, destinada a construir y mantener las viviendas en alquiler, las condiciones máximas de referencia son:
| Concepto | Condiciones |
|---|---|
| Financiación | Hasta el 75 % de los costes elegibles |
| Aportación del promotor | Al menos el 25 % |
| Plazo total | Hasta 35 años |
| Carencia del principal | Hasta 7 años |
| Amortización posterior | Hasta 28 años |
| Tramo no reembolsable | Hasta el 30 % del préstamo, condicionado |
| Tipo de interés | Fijo, según análisis del ICO |
El tramo no reembolsable es especialmente relevante: permite reducir parte de la deuda cuando el proyecto acredita una brecha de viabilidad y cumple los requisitos exigidos.
No obstante, ni el 75 % de financiación ni el 30 % no reembolsable están garantizados. Cada proyecto debe superar el análisis de elegibilidad, solvencia, riesgos y ayudas públicas.
2. Hagamos números: 50 viviendas sobre suelo público
Supongamos una promoción de 50 viviendas de 65 m² útiles de media, destinadas al alquiler asequible.
Inversión y financiación
| Concepto | Importe |
|---|---|
| Coste elegible del proyecto | 8.000.000 € |
| Préstamo ICO, 75 % | 6.000.000 € |
| Aportación del promotor, 25 % | 2.000.000 € |
| Posible tramo no reembolsable, 30 % del préstamo | 1.800.000 € |
| Deuda resultante hipotética | 4.200.000 € |
Si se concediera y consolidara íntegramente el tramo no reembolsable, la deuda se reduciría considerablemente.
¿Y cuánto producen esas viviendas?
Tomando como hipótesis una renta de 9 €/m² útil al mes:
| Concepto | Importe |
|---|---|
| Alquiler mensual por vivienda | 585 € |
| Ingresos anuales al 100 % de ocupación | 351.000 € |
| Ingresos al 95 % de ocupación | 333.450 € |
| Gastos de explotación estimados, 25 % | 83.363 € |
| Resultado operativo neto anual | 250.087 € |
Si los 4,2 millones de deuda se amortizaran en 28 años a un interés fijo supuesto del 3 %, el servicio anual de la deuda sería aproximadamente de 224.000 €.
<text color=»secondary» weight=»medium»>Resultado anual orientativo</text>
| Concepto | Importe |
|---|---|
| Resultado operativo neto | 250.087 € |
| Servicio anual de la deuda | −224.000 € |
| Excedente antes de impuestos | 26.087 € |
El excedente equivale a unos 522 € anuales por vivienda.
Y todavía habría que considerar posibles cánones, impuestos, reposiciones extraordinarias e intereses capitalizados durante la construcción. La estimación presupone, además, que la reducción de deuda ya se ha producido.
La conclusión es evidente: incluso con suelo público, financiación a 35 años y ayudas, la rentabilidad puede resultar muy ajustada.
3. ¿Qué papel tienen los Ayuntamientos, la banca y las pymes?
Las Administraciones pueden aportar suelo mediante derechos de superficie o concesiones, reduciendo la inversión inicial del promotor.
Deben establecer condiciones jurídicas que permitan financiar los proyectos. Los convenios con el ICO o las comunidades autónomas pueden facilitar determinadas actuaciones, aunque no constituyen un requisito universal para todas las operaciones.
Para las pymes, resulta especialmente interesante la nueva línea de avales para construcción industrializada, con una dotación pública de hasta 280 millones de euros, destinada a facilitar financiación de inversión y circulante.
También debe estudiarse la posibilidad de que bancos tradicionales o fondos de inversión sustituyan posteriormente al ICO como financiador, mediante una refinanciación, siempre que los contratos, garantías y condiciones de las ayudas lo permitan.
El fondo España Crece cuenta con 13.691 millones de euros de recursos iniciales y aspira a movilizar hasta 120.000 millones de inversión pública y privada para el conjunto de sus actuaciones.
Es decir, un potencial efecto multiplicador cercano a nueve veces. Una oportunidad relevante, aunque no todo ese volumen se destina a vivienda.
4. La pregunta que debemos hacernos
¿Podemos conseguir que una promoción de 50 viviendas asequibles resulte atractiva para una pyme constructora o promotora?
La respuesta no depende exclusivamente de tener suelo público o financiación barata.
Depende de combinar correctamente el coste de construcción, las rentas máximas, las ayudas no reembolsables, los recursos propios y la financiación a largo plazo.
Porque el verdadero reto no es conseguir financiación para construir viviendas asequibles. Es conseguir que esas viviendas sean asequibles para las familias y económicamente sostenibles para quienes las promueven.
Y esa viabilidad se demuestra con números, no con declaraciones de intenciones.
Nota: ejemplo ilustrativo con hipótesis financieras, no oferta vinculante. Las condiciones dependen de la aprobación individual del ICO y del régimen jurídico de cada proyecto.

También te puede interesar
El alquiler asequible exige pliegos financiables